Sankcja kredytu darmowego (SKD) stała się jednym z istotnych obszarów sporów pomiędzy Konsumentami, a Bankami. Rosnąca liczba pozwów, reklamacje klientów oraz wyrok TSUE z 23 kwietnia 2026 r. w sprawie C-744/24 sprawiły, że temat ma znaczenie nie tylko dla kredytobiorców, ale również dla wyników finansowych instytucji udzielających kredytów konsumenckich.
Jak obecnie wygląda skala sporów o SKD? Które banki raportują najwięcej postępowań? Czy instytucje finansowe tworzą rezerwy na potencjalne roszczenia i jakie kwoty pojawiają się w ich raportach? Przyjrzyjmy się dostępnym danym i ich znaczeniu dla konsumentów.
1. Ile spraw o sankcję kredytu darmowego znajduje się w sądach?
Dane publikowane w 2026 r. pokazują, że liczba postępowań dotyczących sankcji kredytu darmowego pozostaje wysoka.
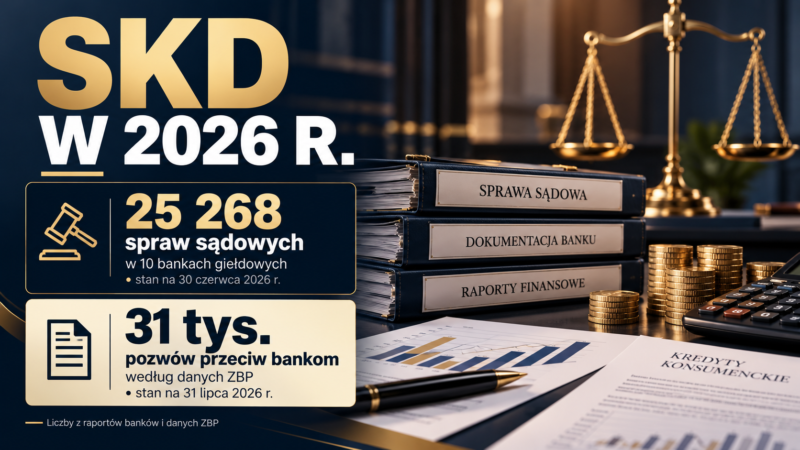
Według informacji Związku Banków Polskich przytoczonych przez Puls Biznesu liczba pozwów dotyczących SKD przeciwko bankom wynosiła około 31 tys. na koniec lipca 2026 r. Dla porównania na koniec marca było to około 27,2 tys., a na koniec 2025 r. – ponad 21 tys.
Inne zestawienie, opracowane przez Bankier.pl na podstawie raportów okresowych banków giełdowych, wskazuje, że na koniec czerwca 2026 r. dziesięć analizowanych instytucji raportowało łącznie 25 268 postępowań dotyczących SKD. Rok wcześniej, na koniec II kwartału 2025 r., liczba ta wynosiła 16 958.
Oznacza to wzrost o około 49% w ujęciu rok do roku w zestawieniu banków giełdowych.
2. Które banki mają najwięcej spraw o SKD?
Na podstawie raportów okresowych za II kwartał 2026 r. można wskazać banki, które raportują największą liczbę postępowań dotyczących sankcji kredytu darmowego.
| Bank | Liczba spraw na koniec II kw. 2026 r. |
|---|---|
| PKO Bank Polski | 7 666 |
| Alior Bank | 5 275 |
| Erste Bank Polska | 3 774 |
| Bank Millennium | 3 043 |
| BNP Paribas Bank Polska | 2 035 |
| Bank Pekao | 1 903 |
| mBank | 1 399 |
| ING Bank Śląski | 108 |
| Bank Ochrony Środowiska | 65 |
Źródło: zestawienie Bankier.pl na podstawie raportów okresowych banków.
Największą liczbę postępowań raportuje PKO Bank Polski, a następnie Alior Bank. Wysokie wartości odnotowują również Erste Bank Polska oraz Bank Millennium.
3. Jaka jest wartość sporów o sankcję kredytu darmowego?
Znaczenie mają nie tylko liczby postępowań, lecz także wartość przedmiotu sporu, czyli wartość roszczeń dochodzonych w poszczególnych sprawach.
Według doniesień Gazety Prawnej, opartych na raportach giełdowych banków, łączna wartość przedmiotu sporu w sprawach SKD przekroczyła 736 mln zł w przypadku instytucji, które ujawniły takie dane na koniec II kwartału 2026 r.
Nie oznacza to, że banki będą musiały wypłacić konsumentom całą tę kwotę. Wartość przedmiotu sporu nie jest równoznaczna z wartością prawdopodobnej przegranej, kwotą zasądzonych świadczeń ani wysokością rezerw księgowych.
Ostateczny wynik finansowy sporów zależy m.in. od rozstrzygnięć sądów, rodzaju zgłoszonych roszczeń, liczby spraw zakończonych ugodą oraz sposobu rozliczenia poszczególnych umów.
4. Czy banki tworzą rezerwy na SKD?
To jedno z najważniejszych pytań z punktu widzenia sytuacji finansowej sektora bankowego.
Banki mogą ujmować w sprawozdaniach finansowych rezerwy lub inne obciążenia związane z ryzykiem prawnym. Ich wysokość zależy jednak od oceny prawdopodobieństwa przyszłych wypłat, dostępnych danych, przyjętych założeń oraz charakteru danego ryzyka.
Nie wszystkie instytucje ujawniają porównywalne, wyodrębnione kwoty dotyczące wyłącznie sporów o sankcję kredytu darmowego. Dlatego nie można na podstawie pojedynczych raportów wyliczyć jednej, pewnej kwoty rezerw całego sektora.
Alior Bank – 96,5 mln zł wpływu na wynik netto
Szczególną uwagę zwrócił Alior Bank, który w lipcu 2026 r. poinformował o wpływie dostosowania modelu kalkulacji przepływów pieniężnych do wyroku TSUE C-744/24. Bank oszacował, że korekta ta obniży wynik netto za II kwartał 2026 r. o 96,5 mln zł. Chodziło o zmianę prognozowanych przepływów pieniężnych i korektę przychodów odsetkowych w związku z przyjętą interpretacją wyroku Trybunału.
PKO Bank Polski – liczba spraw a wysokość rezerw
PKO Bank Polski raportował 7 666 postępowań dotyczących SKD na koniec II kwartału 2026 r. Wcześniejsze zestawienia wskazywały na stosunkowo niewielką rezerwę przypisaną do sporów sądowych w porównaniu z liczbą spraw i raportowaną wartością przedmiotu sporu.
Bank Pekao i pozostałe instytucje
W przypadku Banku Pekao raportowane liczby postępowań również wzrosły – na koniec II kwartału 2026 r. było ich 1 903.
Podobnie należy analizować dane pozostałych banków. Brak wyodrębnionej kwoty w publicznym zestawieniu nie oznacza automatycznie, że dana instytucja nie ponosi kosztów związanych z SKD. Może oznaczać, że nie opublikowała porównywalnych danych albo ujmuje określone skutki finansowe w innej pozycji sprawozdania.
5. Co zmienił wyrok TSUE C-744/24?
Wyrok Trybunału Sprawiedliwości Unii Europejskiej z 23 kwietnia 2026 r. w sprawie C-744/24 dotyczył możliwości naliczania odsetek od kwot przeznaczonych na pokrycie kosztów kredytu, które nie zostały udostępnione konsumentowi do swobodnej dyspozycji – przeczytaj więcej tutaj.
W praktyce problem może dotyczyć sytuacji, w której kredyt obejmuje nie tylko kwotę wypłaconą konsumentowi, lecz także finansowane koszty, takie jak prowizja lub określone składki ubezpieczeniowe. Jeżeli bank nalicza odsetki od całej takiej kwoty, powstaje pytanie, czy sposób rozliczenia odpowiada wymogom wynikającym z prawa unijnego.
Wyrok ma znaczenie dla sposobu wykonywania umów oraz rozliczeń z konsumentami. Nie oznacza jednak, że każda umowa obejmująca kredytowane koszty automatycznie podlega sankcji kredytu darmowego.
Należy odróżnić ewentualny obowiązek skorygowania odsetek od przesłanek zastosowania art. 45 ustawy o kredycie konsumenckim. To odrębne zagadnienia, które mogą wymagać osobnej analizy prawnej.
6. Ile reklamacji złożono po wyroku TSUE?
Po wydaniu wyroku C-744/24 wzrosło zainteresowanie konsumentów możliwością kwestionowania rozliczeń kredytów konsumenckich.
Według danych ZBP przekazanych w lipcu 2026 r. od czasu wyroku do banków wpłynęło około 6,6 tys. reklamacji związanych z SKD. Związek informował także, że do końca marca 2026 r. liczba reklamacji dotyczących SKD wynosiła około 104,7 tys. w skali sektora.
Dane te pokazują, że postępowania sądowe stanowią tylko część szerszego zjawiska. Nie każda reklamacja kończy się pozwem, a nie każda sprawa sądowa musi zakończyć się wyrokiem merytorycznym.
Nie należy również utożsamiać reklamacji z roszczeniem już uznanym przez bank. Złożenie reklamacji oznacza przedstawienie stanowiska przez konsumenta, a nie potwierdzenie zasadności żądania.
Również klienci Kancelarii odnieśli pierwsze realne oddziaływanie złożonych reklamacji, odzyskując częściowy zwrot odsetek po pismach przygotowanych przez r.pr. Adriana Warocha – więcej przeczytaj tutaj.
7. Co oznaczają te dane dla kredytobiorców?
Dostępne dane wskazują, że SKD jest istotnym obszarem ryzyka prawnego dla banków, a spory dotyczące kredytów konsumenckich pozostają liczne. Wyrok TSUE C-744/24 dodatkowo zwrócił uwagę na sposób naliczania odsetek od kredytowanych kosztów. Nie oznacza to jednak, że każdy kredytobiorca ma automatycznie prawo do zwrotu wszystkich kosztów albo że każda umowa daje podstawy do zastosowania sankcji kredytu darmowego.
Osoba, która chce sprawdzić swoją sytuację, powinna przeanalizować przede wszystkim:
- umowę kredytu konsumenckiego i załączniki;
- sposób określenia całkowitej kwoty kredytu oraz całkowitego kosztu kredytu;
- prowizje, składki ubezpieczeniowe i inne koszty sfinansowane kredytem;
- sposób naliczania odsetek;
- historię spłat i ewentualną korespondencję z bankiem;
- terminy istotne dla złożenia oświadczenia i dochodzenia roszczeń.
Dopiero po zbadaniu tych dokumentów można ocenić, czy w danym przypadku występują podstawy do skorzystania z sankcji kredytu darmowego lub dochodzenia zwrotu określonych kwot.
8. Podsumowanie – SKD w liczbach w 2026 r.
Dane dostępne w październiku 2026 r. pokazują, że liczba postępowań o SKD pozostaje wysoka. Według informacji ZBP na koniec lipca przeciwko bankom toczyło się około 31 tys. spraw, natomiast banki giełdowe raportowały 25 268 postępowań na koniec czerwca 2026 r.
Wartość przedmiotu sporu w raportach instytucji ujawniających takie dane przekroczyła 736 mln zł. Jednocześnie nie wszystkie banki publikują porównywalne informacje o rezerwach, a korekt przychodów odsetkowych nie można utożsamiać z rezerwami na przegrane procesy.
Dla kredytobiorców najważniejszy wniosek jest taki, że sama skala zjawiska nie przesądza o wyniku indywidualnej sprawy. O zasadności roszczenia decyduje treść konkretnej umowy, rodzaj naruszenia oraz właściwe przepisy i orzecznictwo.
Jeżeli masz kredyt konsumencki i zastanawiasz się, czy w Twojej umowie występują nieprawidłowości mogące uzasadniać zastosowanie sankcji kredytu darmowego, warto przeanalizować dokumentację przed podjęciem decyzji o dalszych krokach.
Napisz lub zadzwoń – Kancelaria dokona bezpłatnej analizy Twojej umowy.
 +48 515 354 650
 a.waroch@waroch-radcaprawny.pl